
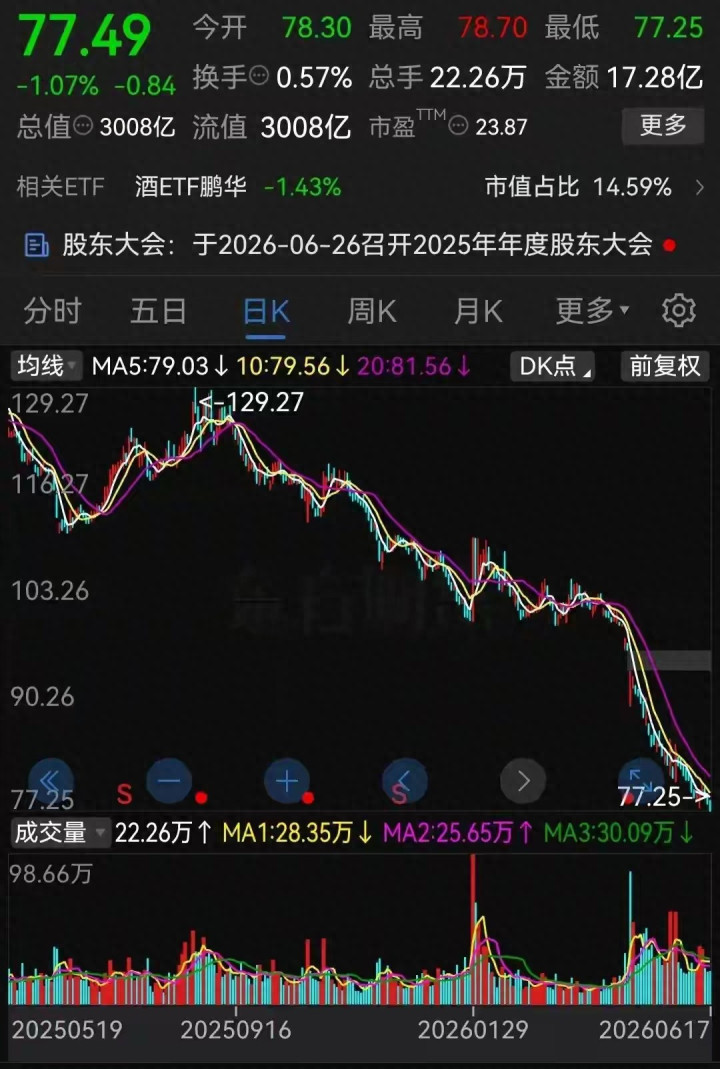
盘中最低触及77.25元,续创6年新低。
从最高357元跌到77.49元,最大回撤高达78%。六年新低、78%跌幅、账上趴着1243亿现金——这瓶“浓香之王”,到底能不能抄?
一、业绩崩了?一季报反而炸了
先看2025年全年:营收405.29亿元,同比暴跌55%,归母净利润89.54亿元,同比暴跌72%。
但2026年一季报彻底逆转:营收228.38亿元,同比增长33.67%;归母净利润80.63亿元,同比暴增82.57%。
公司对2025年业务模式进行了梳理,基于审慎性原则调整了部分业务收入确认核算——2025年是“主动深蹲”,2026年才是“起跳”。
毛利率从2025年的77.54%提升至2026年一季度的81.43%,净利率从23%飙升至36.5%。合同负债从2025年末的134.60亿增至2026年一季末的141.38亿元,同比增长39%。经销商打款意愿在增强。
二、到底有多便宜?
市盈率(TTM)23.87倍,动态市盈率约17倍。
市净率2.35倍,股息率6.65%。
剔除现金后PE仅10倍左右——五粮液账上货币资金高达1243亿元,没有任何有息负债。
机构预测2026年净利润约163-190亿元,按此计算预测PE仅16-19倍。
对于一个毛利率超80%、品牌壁垒极高、账上现金千亿的龙头白酒企业来说,这个估值在历史上属于绝对底部区域。
三、谁在卖?谁在接?
近5个交易日,主力资金连续净流出:
日期 收盘价 主力净流入
6月17日 77.49 -2.17亿
6月16日 78.33 -3.00亿
6月15日 79.63 -1.79亿
6月12日 79.92 -1.28亿
6月11日 79.79 -2.40亿
主力5天净流出超10亿,而散户每天净流入1-2亿。谁在卖,谁在接,一目了然。
北向资金也在撤退,一季度末持有8157.64万股,较上季末下降7.38%,持股市值减少9.06亿元。
四、机构怎么看?——集体看多,目标价翻倍
最近90天19家机构给出评级:17家“买入”、1家“增持”、1家“中性”,过去90天机构目标均价124.18元。
· 国泰海通:目标价163.42元,给予2026年25倍PE
· 华鑫证券:预测2026-2028年EPS分别为5.57/6.30/7.03元,对应PE仅17/15/14倍
· 中泰证券:预测2026年净利润190.34亿元,维持“买入”
· 机构目标均价124.18元,比现价77.49元高出60%
此外,公司拟以不超过153.59元/股的价格,回购80-100亿元股份用于注销股本。百亿回购注销+超高分红+大股东增持——产业资本在用真金白银锁定底部。
五、最大的风险是什么?
第一,白酒行业仍处于深度调整期。 2026年开门红白酒大盘动销预估双位数下滑,行业整体仍在去库存。
第二,估值中枢可能永久性下移。 过去十年白酒的高估值建立在“业绩高增长+品牌溢价+渠道扩张”三驱动之上,如今这三个动力都在发生变化。
第三,主力资金仍在撤退。 连续5天净流出超10亿,短期趋势仍然向下。
第四,技术面走弱。 RSI数值已降至17.15,处于严重超卖区域,但超卖不代表立刻反弹——超卖之后可以更超卖。
最后说句掏心窝的话
77.49元的五粮液,6年新低、78%回撤、17倍PE、6.65%股息率、1243亿现金、零负债、19家机构17家买入、目标均价124元——
从历史估值来看,这绝对是白菜价。
但从趋势来看,主力还在卖、北向还在撤、行业还没见底——抄底可能抄在半山腰。
我的建议是:不猜底,但可以开始分批关注。 如果你是长线投资者,这个位置已经具备了相当的安全边际和赔率。但如果你想“一把梭哈抄在最底部”——没人知道77.49是不是最低点,可能是,也可能不是。
记住:好公司 + 好价格 ≠ 马上涨。中间可能还隔着“足够的时间”和“足够的耐心”。